Att bli nekad ett lån trots en i grunden ordnad ekonomi är vanligare än många tror, och en av förklaringarna kan vara hur kreditupplysningar fungerar. I Sverige gör de flesta storbanker sin kreditprövning via Upplysningscentralen (UC), men det finns långivare som i stället vänder sig till andra kreditupplysningsföretag. Den här guiden förklarar vad ett lån utan UC egentligen innebär, hur en kreditupplysning fungerar, vilka regler och kostnadstak som gäller under 2026 samt vem den här typen av lån passar – och inte passar – för.
Vad betyder "lån utan UC"?
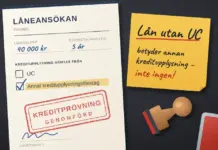
Lån utan UC betyder att långivaren hämtar din kreditupplysning från ett annat kreditupplysningsföretag än UC – inte att lånet beviljas utan kreditprövning. UC (Upplysningscentralen) är det största kreditupplysningsföretaget i Sverige och ägs av de stora bankerna, vilket gör att nästan alla banker och många kreditföretag använder just UC. En långivare som marknadsför "lån utan UC" har helt enkelt valt en annan leverantör av kreditinformation.
Skillnaden är alltså vilket företag som gör själva slagningen, inte om din ekonomi granskas eller inte. Din betalningsförmåga bedöms i båda fallen – men förfrågan registreras hos ett annat register.
Vilka kreditupplysningsföretag används i stället för UC?
De vanligaste alternativen till UC på den svenska marknaden är Creditsafe, Dun & Bradstreet (tidigare Bisnode) och Syna. Samtliga är licensierade kreditupplysningsföretag som står under tillsyn av Integritetsskyddsmyndigheten (IMY). De bygger i stor utsträckning på samma grunddata – folkbokföringsuppgifter, inkomstuppgifter från Skatteverket och eventuella betalningsanmärkningar från Kronofogden – men de räknar fram sina egna kreditbetyg och riskmodeller. Det innebär att du i teorin kan få olika bedömning hos olika företag, även om underlaget till stor del är detsamma.
Betyder lån utan UC att ingen kreditprövning görs?
Nej. Enligt konsumentkreditlagen är varje långivare skyldig att göra en kreditprövning innan ett lån beviljas, oavsett vilket kreditupplysningsföretag som anlitas. Lån "utan kreditprövning" eller "utan kreditupplysning" existerar alltså inte lagligt i Sverige. Stöter du på en annons som lovar pengar helt utan någon form av kontroll bör du vara mycket försiktig – det är ofta ett tecken på en oseriös aktör eller ren bedrägeriverksamhet. En seriös långivare granskar alltid din återbetalningsförmåga.
Så fungerar en kreditupplysning och vad som sparas
En kreditupplysning är en sammanställning av din ekonomiska situation som långivaren använder för att bedöma risken att låna ut pengar till dig. Varje gång en upplysning tas registreras den hos det aktuella kreditupplysningsföretaget, och själva förfrågan kan i sig påverka hur din ansökan ser ut för framtida långivare.
Syns ansökan för andra långivare?
En kreditförfrågan som görs via UC registreras i UC:s system och är där synlig för andra långivare som också använder UC – vanligen i tolv månader. Många förfrågningar under kort tid kan tolkas som att du har ansträngd ekonomi och kan leda till avslag, även om du saknar betalningsanmärkningar. När du i stället ansöker hos en långivare som använder exempelvis Creditsafe registreras förfrågan där och syns därmed inte i UC:s register. Det är denna mekanism som ofta lyfts fram som den främsta fördelen med lån utan UC.
Vad är en omfrågandekopia?
Enligt kreditupplysningslagen ska den som en kreditupplysning gäller alltid få en så kallad omfrågandekopia när en upplysning tas om en privatperson. Kopian visar vilket företag som har begärt upplysningen och vilka uppgifter som lämnats ut. Det innebär att du alltid informeras om att en kontroll har gjorts på dig – oavsett vilket kreditupplysningsföretag långivaren använder. Du kan alltså inte "dölja" en upplysning för dig själv, men den registreras hos ett annat företag än UC.
Snabbfakta
| Vad det innebär | Långivaren tar kreditupplysning hos ett annat företag än UC – inte utan kreditprövning |
| Kreditupplysningsföretag som används | Creditsafe, Dun & Bradstreet (tidigare Bisnode), Syna |
| Kreditprövning | Alltid obligatorisk enligt konsumentkreditlagen |
| Räntetak 2026 | Referensränta (2,00 %) + 20 procentenheter = 22,00 % |
| Kostnadstak | Totalkostnaden får aldrig överstiga lånebeloppet |
| Typiska belopp | Från cirka 1 000–2 000 kr och uppåt |
| Utbetalning | Ofta samma dag, ibland kvällar och helger |
| Ångerrätt | 14 dagar enligt lag |
| Åldersgräns | Minst 18 år |
Vilka skäl kan finnas att välja ett lån utan UC?
Det finns några konkreta situationer där ett lån utan UC kan vara relevant. Det handlar inte om att denna typ av lån är bättre eller billigare – snarare om att de kan fungera för specifika behov. Det finns jämförelsetjänster där du kan jämföra olika lån utan UC innan du bestämmer dig. Nedan går vi igenom de vanligaste skälen på ett nyktert sätt.
Förfrågan registreras inte hos UC
Om du redan har flera registrerade kreditförfrågningar hos UC kan ytterligare en slagning försämra din bedömning. En långivare utan UC gör i stället sin slagning hos ett annat företag, vilket gör att just UC-registret inte påverkas. Observera dock att förfrågan fortfarande registreras – fast någon annanstans.
Möjlighet till lån med tidigare betalningsanmärkning
En betalningsanmärkning ligger kvar i tre år för privatpersoner. Har man en anmärkning blir det svårt att få lån hos de flesta banker. Vissa långivare som inte använder UC kan i enstaka fall bevilja lån även till den som har en äldre anmärkning, men långt ifrån alla gör det. Om anmärkningen beror på återkommande betalningsproblem är ett nytt lån sällan en bra idé – då är det bättre att först få kontroll på ekonomin. Rör det sig däremot om en enstaka missad faktura för flera år sedan kan det vara värt att veta att alternativ finns.
Snabb hantering och utbetalning
En vanlig bankprocess kan ta tid. Långivare som specialiserat sig på mindre lån kan ofta ge besked samma dag, och vissa behandlar ansökningar även på kvällar och helger. Det kan vara praktiskt vid tillfälliga likviditetsbehov, men snabbhet bör aldrig ensamt avgöra – räntan och totalkostnaden är viktigare.
Mindre lånebelopp
Många långivare utan UC erbjuder små lån, ibland från runt 1 000–2 000 kronor, vilket passar den som behöver överbrygga en kort period innan lön. De flesta storbanker lånar inte ut så små summor. Vill du förstå mer om hur de mindre snabblånen fungerar kan du läsa om SMS-lån och hur snabblån fungerar i en separat guide.
Vad kostar ett lån utan UC? Räntetak och kostnadstak 2026
Ett lån utan UC lyder under exakt samma konsumentskydd som andra konsumentkrediter, och sedan den 1 mars 2025 gäller skärpta regler för hur dyrt ett lån får vara. Det är därför kostnaden, inte valet av kreditupplysningsföretag, som är det viktigaste att granska.
Räntetaket – högsta tillåtna ränta
Den nominella räntan på en konsumentkredit får inte överstiga referensräntan plus 20 procentenheter. Gränsen sänktes från tidigare 40 procentenheter i samband med de nya reglerna 2025. Riksbankens referensränta är 2,00 procent under 2026, vilket innebär ett räntetak på 22,00 procent detta år. Taket gäller både den vanliga krediträntan och dröjsmålsräntan, och omfattar i princip alla konsumentkrediter utom bolån.
Kostnadstaket – så mycket får lånet kosta totalt
Utöver räntetaket finns ett kostnadstak: de sammanlagda kostnaderna för krediten – ränta, avgifter och dröjsmålsränta tillsammans – får aldrig överstiga det ursprungliga lånebeloppet. I praktiken betyder det att du aldrig ska behöva betala tillbaka mer än det dubbla av vad du lånade. Lånar du 5 000 kronor får den totala kostnaden alltså aldrig bli mer än 5 000 kronor utöver själva beloppet. Jämför alltid den effektiva räntan, som inkluderar alla avgifter, och inte bara den nominella räntan.
Jämförelse
| Kreditupplysningsföretag | Kort om företaget | Officiell webbplats |
|---|---|---|
| UC (Upplysningscentralen) | Störst i Sverige, ägs av storbankerna och används av de flesta banker | uc.se |
| Creditsafe | Ett av de vanligaste alternativen bland långivare som erbjuder lån utan UC | creditsafe.com/se |
| Dun & Bradstreet | Tidigare Bisnode; erbjuder person- och företagsupplysningar i Norden | dnb.com/sv-se |
| Syna | Svenskt kreditupplysningsföretag med upplysningar om både privatpersoner och företag | syna.se |
Ny konsumentkreditlag från 20 november 2026
En helt ny konsumentkreditlag träder i kraft den 20 november 2026 och ersätter lagen från 2010. Riksdagen beslutade om den nya lagen den 27 maj 2026 utifrån regeringens proposition 2025/26:223, och lagen genomför ett nytt EU-direktiv om konsumentkrediter. Syftet är ett stärkt konsumentskydd mot riskfylld kreditgivning och överskuldsättning.
För den som funderar på ett lån utan UC är det bra att känna till att regelverket är under förändring. Den nya lagen innebär bland annat striktare krav på marknadsföring av krediter och på hur kreditprövningen ska göras. Kontrollera därför alltid de aktuella villkoren hos långivaren och de senaste uppgifterna hos Konsumentverket innan du ansöker, eftersom detaljer kan ha ändrats efter att denna artikel skrevs.
Vanliga misstag att undvika
Den vanligaste fallgropen är att tro att "utan UC" betyder "utan krav". Så är det inte, och flera andra misstag kan bli kostsamma:
- Att bara jämföra den nominella räntan. Titta alltid på den effektiva räntan och den totala kostnaden, där alla avgifter ingår.
- Att ansöka hos många långivare samtidigt. Även om förfrågningarna inte hamnar hos UC registreras de hos andra företag och kan påverka din bedömning.
- Att låna för att betala av ett annat lån. Det är ett tydligt tecken på begynnande skuldspiral och leder sällan någon vart.
- Att glömma ångerrätten. Du har enligt lag 14 dagars ångerrätt på de flesta konsumentkrediter.
- Att låna till ren konsumption. Ett lån utan UC är ofta dyrare än ett vanligt banklån och lämpar sig sällan för långsiktig finansiering.
- Att lita på "garanterat" beviljande. Ingen seriös långivare kan garantera ett lån i förväg, eftersom kreditprövning är lagstadgad.
Vem passar ett lån utan UC för?
Ett lån utan UC passar bäst för den som tillfälligt behöver ett mindre belopp och som av något skäl vill att kreditförfrågan inte ska registreras just hos UC – till exempel för att man har flera nyligen gjorda UC-slagningar. Det kan också vara ett alternativ för den som har en äldre, enstaka betalningsanmärkning men i övrigt en stabil ekonomi.
Den passar däremot dåligt för den som redan har svårt att betala sina räkningar, för den som vill finansiera långsiktiga inköp eller för den som lånar för att hålla andra lån flytande. I de situationerna är kostnaden hög och risken för en skuldspiral påtaglig. Fundera alltid på om behovet är akut och om du säkert kan betala tillbaka i tid.
Alternativ till att låna
Innan du tar ett lån kan det löna sig att väga in andra lösningar. Ofta är det billigare att bygga upp en liten buffert än att betala ränta på ett kortfristigt lån. Några alternativ att överväga:
- Att i lugn takt spara ihop ett eget kapital som fungerar som buffert vid oväntade utgifter.
- Att se över olika säkra investeringsmetoder för pengar du inte behöver på kort sikt.
- Att hitta sätt att tjäna lite extra pengar för att slippa låna till mindre utgifter.
- Att kontakta kommunens kostnadsfria budget- och skuldrådgivning om ekonomin känns ansträngd.
Friskrivning
Den här artikeln är informativ och utgör inte ekonomisk rådgivning eller en rekommendation att ta ett lån. Att låna pengar kostar alltid, och du bör noga överväga din återbetalningsförmåga innan du ansöker om någon kredit. Observera att regler, räntor och referensränta kan ändras – kontrollera alltid aktuella uppgifter hos långivaren och berörda myndigheter. Behöver du oberoende vägledning kan du vända dig till Hallå konsument (Konsumentverket) eller din kommuns budget- och skuldrådgivning. Har du redan hamnat i en svår skuldsituation finns stöd att få hos Kronofogden. Lån beviljas endast till personer som är minst 18 år.
Referenskällor
- Riksbanken – Referensräntan (enligt räntelagen)
- Riksdagen – Proposition 2025/26:223 En ny konsumentkreditlag
- Riksdagen – Betänkande 2025/26:CU26 En ny konsumentkreditlag
- Regeringen – Ny konsumentkreditlag för stärkt konsumentskydd
- SFS 2026:1011 – Konsumentkreditlag (ikraftträdande 2026-11-20)
- Hallå konsument (Konsumentverket) – lån och krediter
- Finansinspektionen
Vanliga frågor (FAQ)
Innebär lån utan UC att ingen kreditupplysning görs?
Nej. Långivaren gör alltid en kreditprövning, men hämtar informationen från ett annat kreditupplysningsföretag än UC, till exempel Creditsafe eller Dun & Bradstreet. Lån helt utan kreditprövning är inte tillåtna i Sverige.
Hur hög ränta får ett lån utan UC ha 2026?
Den nominella räntan får inte överstiga referensräntan plus 20 procentenheter. Med en referensränta på 2,00 procent under 2026 blir det högsta tillåtna 22,00 procent. Dessutom får den totala kostnaden aldrig överstiga det ursprungliga lånebeloppet.
Kan jag få lån utan UC med betalningsanmärkning?
Ibland. Vissa långivare utan UC accepterar sökande med en äldre anmärkning, men inte alla. En betalningsanmärkning ligger kvar i tre år, och långivaren bedömer alltid din samlade ekonomiska situation.
Syns min ansökan om lån utan UC för andra?
Förfrågan registreras hos det kreditupplysningsföretag som långivaren använder, inte hos UC. Du får alltid en omfrågandekopia som visar vem som har gjort kontrollen, så du informeras om varje upplysning.
Vad är skillnaden mellan UC och Creditsafe?
Båda är licensierade kreditupplysningsföretag som bygger på liknande grunddata, men de har olika ägare och egna riskmodeller. UC ägs av bankerna och används av de flesta storbanker, medan Creditsafe är ett av de vanligaste alternativen bland långivare som erbjuder lån utan UC.