Att investera och spara på börsen har blivit en folkrörelse i Sverige. En stor del av befolkningen äger fonder eller aktier, och allt fler intresserar sig för hur finansmarknaderna fungerar. Samtidigt är språket kring sparande fullt av begrepp som kan kännas avskräckande för den som precis har börjat. Den här guiden förklarar de vanligaste sätten att bygga kapital över tid, vad de faktiskt innebär, vilka avgifter och skatteregler som gäller 2026, och vilka misstag du bör undvika. Målet är att ge en neutral och faktabaserad grund – inte att övertala dig att välja en viss metod.
Viktiga punkter
- Tre vanliga vägar: fondsparande, aktier och valutahandel – med stigande risk och kunskapskrav i den ordningen.
- Fonder passar flest: breda indexfonder ger riskspridning till låg avgift och är ofta bästa starten för nybörjare.
- Avgifter avgör mycket: indexfonder kostar runt 0,25–0,35 %, aktiva fonder ofta 1,3 % per år – skillnaden blir stor över tid.
- Skatt 2026: effektiv ISK-skatt cirka 1,065 % av kapitalet, men de första 300 000 kr per person är skattefria.
- Tid slår tajming: ränta-på-ränta gynnar den som börjar tidigt och sparar regelbundet.
- Valutahandel är spekulation: 74–89 % av privatpersoners CFD-konton går med förlust – inte en metod för nybörjarsparande.
Vad betyder det att investera på börsen?
Att investera på börsen betyder att du använder dina pengar för att köpa värdepapper – oftast aktier eller fondandelar – i hopp om att de ska öka i värde över tid. Börsen är den marknadsplats där köpare och säljare handlar dessa värdepapper, i Sverige främst via Nasdaq Stockholm. När du investerar byter du alltså sparade pengar mot en tillgång som kan stiga eller falla i värde.
Skillnaden mot att spara pengar på ett vanligt sparkonto är att avkastningen inte är garanterad. Ett sparkonto med insättningsgaranti ger en känd, men ofta låg, ränta. Börsen har historiskt gett betydligt högre avkastning på lång sikt, men till priset av att värdet svänger på kort sikt. Ett brett globalt aktieindex har över långa perioder ofta använts med ett räkneantagande på omkring 7 procent per år i genomsnitt – men det är ett nominellt antagande före avgifter, och enskilda år kan både stiga och falla kraftigt. Historisk avkastning är ingen garanti för framtiden.
Innan du köper ditt första värdepapper är det klokt att ha koll på grunderna: att investeringar kan både öka och minska i värde, att tidshorisonten avgör hur mycket risk du bör ta, och att du bör investera pengar du inte behöver röra på flera års sikt. Vill du fördjupa dig i olika upplägg kan du jämföra med vår genomgång av de säkraste investeringsmetoderna.
Tre vanliga sätt att investera och spara
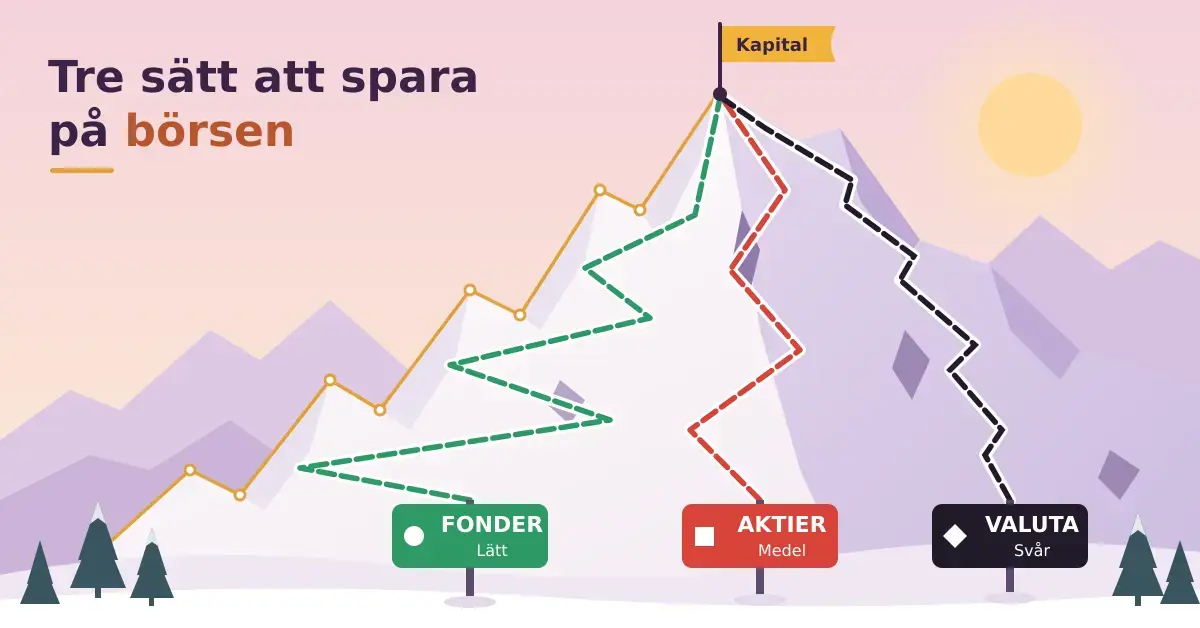
De tre vanligaste vägarna in på marknaden är fondsparande, aktier och handel på valutamarknaden. De skiljer sig markant i risk, tidsåtgång och kunskapskrav. Nedan går vi igenom vart och ett för sig så att du kan se vilket som passar din situation.
Fondsparande – det mest populära sättet
Fondsparande är det klart vanligaste sättet att spara på börsen i Sverige, och ofta den enklaste starten för nybörjare. När du sparar i en fond köper du en fondandel. Dina pengar läggs ihop med tusentals andra sparares pengar, och fonden investerar den samlade summan i många olika aktier eller andra tillgångar. Stiger värdet på fondens innehav stiger också värdet på din andel, och tvärtom.
Den stora fördelen är riskspridning och enkelhet. I stället för att själv välja ut enskilda bolag får du automatiskt ett innehav spritt över många företag, branscher och ibland länder. Du behöver inte heller lägga tid på analys – du kan ställa in ett automatiskt månadssparande och låta det sköta sig. Det finns två huvudtyper: indexfonder, som passivt följer ett marknadsindex till låg kostnad, och aktivt förvaltade fonder, där en förvaltare försöker slå index men tar ut en högre avgift. Avgiftsskillnaden är stor och får stor betydelse över tid, vilket vi återkommer till längre ner.
Fondsparande passar särskilt bra för långsiktiga mål som pension, bostadsinsats eller barnens framtid. Nyckeln är att spara regelbundet och långsiktigt så att du får ta del av ränta-på-ränta-effekten och kan rida ut kortsiktiga nedgångar.
Aktier – att äga en del av ett bolag
Att köpa en aktie innebär att du köper en liten andel av äganderätten i ett företag. Går det bra för bolaget och efterfrågan på aktien ökar kan kursen stiga, och då kan du sälja din andel dyrare än du köpte den. Många bolag delar dessutom ut en del av vinsten till aktieägarna i form av utdelning. Det är så många av dina vänner, kollegor eller familjemedlemmar kan ha tjänat – eller förlorat – pengar.
Att investera i enskilda aktier kräver mer kunskap och engagemang än fondsparande. Du behöver sätta dig in i bolagets verksamhet, ekonomi och framtidsutsikter, och du bär en högre risk eftersom hela innehavet är knutet till ett enda företag. Faller bolaget faller hela din investering. Därför är rådet till nybörjare att gå långsamt fram, sprida riskerna över flera bolag och branscher, och bara investera pengar du har råd att se minska i värde.
Det finns mycket gratis kunskap online och många böcker där investerare delar med sig av sina strategier. Vill du handla aktier behöver du ett konto hos en nätmäklare eller bank; vissa använder dedikerade plattformar som handelsplattformen eToro för aktie- och fondhandel. Oavsett plattform är det viktigt att jämföra courtage (avgiften per affär) och andra kostnader innan du börjar.
Handel på valutamarknaden
Handel på valutamarknaden, ofta kallad forex eller daytrading, går ut på att göra många korta affärer under en dag eller vecka för att tjäna på små kursrörelser mellan valutor. Genom att analysera grafer och tekniska mönster försöker handlaren köpa billigt och sälja dyrt på mycket kort sikt. Det kan vara klokt att förstå hur valutamarknaden fungerar även som aktiesparare, eftersom valutakurser kan påverka både bolag och fonder med internationell verksamhet.
Det är dock viktigt att vara tydlig: valutahandel är den mest riskfyllda av de tre metoderna och lämpar sig inte för nybörjare som vill bygga långsiktigt kapital. Mycket av den privata valutahandeln sker via så kallade CFD-kontrakt med hävstång, där du kan förlora mer än du satsar. Den europeiska värdepappersmyndigheten ESMA har visat att mellan 74 och 89 procent av privatpersoners CFD-konton går med förlust. Därför måste mäklare enligt lag visa en varningstext med hur stor andel av deras kunder som förlorar pengar, och hävstången för privatkunder är begränsad (från 30:1 för de största valutaparen ner till lägre nivåer för mer volatila tillgångar). Betrakta valutahandel som spekulation snarare än sparande.
Jämförelse: fonder, aktier och valutahandel
De tre metoderna skiljer sig åt på nästan alla punkter som spelar roll för en sparare: hur mycket tid de kräver, hur hög risken är, vilka avgifter som tillkommer och vilken tidshorisont de passar. Tabellen nedan sammanfattar de viktigaste skillnaderna så att du snabbt ser vad som passar din situation.
Jämförelse
| Sparform | Risknivå | Tidsåtgång | Typisk årlig avgift | Passar för |
|---|---|---|---|---|
| Fondsparande (indexfond) | Låg–medel (bred spridning) | Mycket låg – kan automatiseras | Ca 0,25–0,35 % | Nybörjare och långsiktigt sparande |
| Fondsparande (aktiv fond) | Medel | Låg | Ca 1,3 % | Den som vill ha förvaltad strategi |
| Enskilda aktier | Hög (beroende av enstaka bolag) | Medel–hög – kräver analys | Courtage per affär | Mer aktiva och kunniga sparare |
| Valutahandel (CFD/forex) | Mycket hög (hävstång) | Hög – daglig bevakning | Spread + eventuella avgifter | Erfarna med hög risktolerans |
Som tabellen visar är fondsparande oftast den mest lämpliga starten för den som vill bygga kapital långsiktigt med låg insats av tid. Aktier passar den som vill vara mer aktiv och är beredd att lära sig mer, medan valutahandel är ett högriskalternativ som kräver stor kunskap och tolerans för förluster.
Så fungerar ränta-på-ränta
Ränta-på-ränta är kanske den enskilt viktigaste kraften i långsiktigt sparande, och förklarar varför tid på marknaden ofta betyder mer än tajming. Effekten uppstår när avkastningen du får också börjar generera egen avkastning. Får din fond värdetillväxt ett år, räknas nästa års avkastning på det nya, högre värdet – inte bara på det du ursprungligen satte in.
Ett förenklat exempel: om du sparar 1 000 kronor i månaden och i genomsnitt får 7 procent årlig avkastning, växer kapitalet långsamt i början men accelererar med åren, eftersom en allt större del av tillväxten kommer från tidigare avkastning snarare än från dina insättningar. Just därför gynnas den som börjar tidigt och håller fast vid sitt sparande genom både upp- och nedgångar. Baksidan är att effekten också fungerar åt andra hållet för kostnader: höga avgifter äter sig in i kapitalet år efter år och kan kosta hundratusentals kronor över ett sparliv.
ISK, kapitalförsäkring och skatt 2026
Hur ditt sparande beskattas beror på vilken kontotyp du väljer, och här har reglerna ändrats de senaste åren. De vanligaste alternativen för privatpersoner är investeringssparkonto (ISK), kapitalförsäkring (KF) och det klassiska aktie- och fondkontot (AF). ISK och KF är de mest populära eftersom de har en enkel, schablonmässig beskattning – du betalar en liten årlig skatt på hela värdet i stället för att deklarera varje enskild affär.
På ett ISK beräknas skatten på en så kallad schablonintäkt. För 2026 utgörs den av statslåneräntan den 30 november året innan (2,55 procent) plus en procentenhet, alltså 3,55 procent, som i sin tur beskattas med 30 procent. Det ger en effektiv skatt på cirka 1,065 procent av kapitalet per år, upp från 0,888 procent 2025. Det finns också ett golv: schablonintäkten är alltid lägst 1,25 procent, vilket får betydelse när räntan är mycket låg.
En viktig nyhet är det skattefria grundbeloppet. Sedan 1 januari 2025 är en del av sparandet på ISK, kapitalförsäkring och PEPP skattefri. För 2026 har gränsen höjts till 300 000 kronor per person (från 150 000 kronor 2025). Beloppet gäller per person för summan av dina konton, inte per konto eller bank, och avdraget sker automatiskt i deklarationen. Det innebär att många mindre sparare i praktiken betalar noll i schablonskatt. Kontrollera alltid aktuella siffror och regler hos Skatteverket, eftersom skattereglerna kan ändras. Notera också att ett AF-konto i stället beskattas med 30 procent på faktiska vinster och utdelningar, vilket kan passa bättre i vissa situationer. Äger du kryptovaluta gäller särskilda regler – läs mer om hur kryptovaluta beskattas.
Avgifter – den tysta vinsttjuven
Avgifter är det du säkrast kan påverka, och de har stor effekt på slutresultatet. Två fonder med samma utveckling men olika avgift ger mycket olika resultat efter 20–30 år, eftersom avgiften dras varje år och därmed bromsar ränta-på-ränta-effekten.
Skillnaden mellan fondtyper är påtaglig. Enligt Finansinspektionens jämförelsesiffror kostar en typisk svensk indexfond runt 0,25 procent per år, medan en typisk aktivt förvaltad Sverigefond ligger omkring 1,31 procent. För globalfonder är motsvarande siffror ungefär 0,35 procent för index mot 1,30 procent för aktiv förvaltning. Samtidigt visar återkommande studier, som SPIVA, att den stora majoriteten av aktivt förvaltade aktiefonder – i storleksordningen 85–95 procent – underpresterar sitt jämförelseindex över 10–15 år efter avgifter. Det betyder inte att alla aktiva fonder är dåliga, men att den högre avgiften sällan betalar sig i genomsnitt.
När du jämför fonder, titta på den totala årliga avgiften (ofta kallad TER eller ”årlig avgift”), inte bara på förvaltningsavgiften, eftersom den även rymmer administration och andra kostnader. För aktiehandel är courtaget den centrala kostnaden, och för valutaväxling tillkommer ofta en växlingsavgift när du handlar utländska värdepapper. Många nätmäklare är gratis att öppna och ha konto hos, vilket gör att de verkliga kostnaderna ligger i fond- och handelsavgifterna.
Så kommer du igång steg för steg
Att börja spara på börsen är enklare än många tror, och går att göra på en kvart. Följande steg ger en trygg start:
- Sätt ett mål och en tidshorisont. Bestäm vad du sparar till och hur länge pengarna får ligga. Ju längre horisont, desto mer risk tål du.
- Bygg först en buffert. Ha gärna 2–3 månadslöner på ett sparkonto med insättningsgaranti innan du investerar, så du slipper sälja i en nedgång.
- Välj kontotyp. För långsiktigt sparande väljer många ett ISK eller en kapitalförsäkring tack vare den enkla schablonbeskattningen.
- Välj mäklare eller bank. Jämför avgifter, utbud av fonder och användarvänlighet. Öppnandet är oftast kostnadsfritt.
- Börja brett och billigt. En global indexfond med låg avgift är en vanlig grund för nybörjare eftersom den ger bred riskspridning till låg kostnad.
- Automatisera och håll ut. Ställ in ett månadssparande och låt det fortsätta oavsett om börsen går upp eller ner.
Vanliga misstag nybörjare gör
De flesta nybörjarmisstag handlar om psykologi snarare än om att välja ”fel” aktie. Att känna till dem i förväg gör det lättare att undvika dem:
- Att försöka tajma marknaden. Få lyckas konsekvent köpa på botten och sälja på toppen. Regelbundet sparande över tid slår oftast försök till tajming.
- Att sälja i panik vid nedgång. Börsfall är normala. Säljer du när allt faller låser du in förlusten och missar återhämtningen.
- Att strunta i avgifter. En hög årlig avgift känns liten men kostar stort över decennier.
- Att inte sprida riskerna. Att satsa allt på ett enda bolag eller en enda bransch är mycket mer riskfyllt än ett brett innehav.
- Att låna till investeringar. Att investera med lånade pengar eller hävstång förstärker både vinster och förluster och kan bli förödande. Undvik att finansiera börssparande med snabblån eller annan dyr kredit.
- Att jaga heta tips. Investera inte i något du inte förstår bara för att det är populärt i sociala medier.
Vem passar vilket sparande för?
Det finns inget enda rätt sätt att spara – valet beror på din tidshorisont, kunskap och hur mycket tid du vill lägga. Fondsparande, särskilt breda indexfonder, passar de allra flesta som vill bygga kapital långsiktigt utan att lägga tid på analys. Enskilda aktier passar dig som tycker det är roligt att följa bolag och är beredd att lära dig och ta högre risk med en del av kapitalet. Valutahandel och andra hävstångsprodukter passar bara en liten grupp med stor kunskap, hög risktolerans och pengar de har råd att förlora.
En vanlig och rimlig modell är att låta ett brett, billigt och automatiserat fondsparande utgöra stommen, och först därefter – om intresset finns – avsätta en mindre del till enskilda aktier. Vill du dessutom dryga ut ekonomin på andra sätt finns det flera sätt att tjäna pengar online som kan frigöra mer pengar att spara.
Friskrivning
Den här artikeln är allmän information om sparande och investeringar och utgör inte finansiell rådgivning. Allt sparande på börsen innebär risk – värdet på fonder, aktier och andra värdepapper kan både öka och minska, och du kan förlora hela eller delar av ditt insatta kapital. Historisk avkastning är ingen garanti för framtida avkastning. Handel med hävstångsprodukter som CFD:er medför särskilt hög risk. Fatta inga investeringsbeslut utifrån enbart denna text; sätt dig in i villkor och risker och överväg oberoende rådgivning. Vägledning för konsumenter finns hos Finansinspektionen och hos Hallå konsument (Konsumentverket). Kontrollera alltid aktuella skatteregler och belopp hos Skatteverket innan du agerar.
Referenskällor
Vanliga frågor (FAQ)
Hur mycket pengar behöver jag för att börja spara på börsen?
Du kan börja med mycket små belopp. Många fonder går att månadsspara i från ett par hundra kronor, och de flesta nätmäklare har inget krav på minsta insättning. Det viktigaste är att komma igång och spara regelbundet snarare än att vänta tills du har en stor summa.
Vad är skillnaden mellan en aktie och en fond?
En aktie är en andel i ett enda företag, medan en fond är en samling av många värdepapper som flera sparare äger tillsammans. En fond ger automatisk riskspridning, medan en enskild aktie innebär att hela innehavet är beroende av ett bolags utveckling.
Vad är ett ISK och varför är det populärt?
Ett investeringssparkonto (ISK) är en kontotyp med schablonbeskattning, vilket betyder att du betalar en liten årlig skatt på kontots värde i stället för att deklarera varje affär. Det är populärt eftersom det är enkelt och ofta skattemässigt fördelaktigt för långsiktigt sparande. För 2026 är dessutom de första 300 000 kronorna per person skattefria.
Är det farligt att handla på valutamarknaden?
Valutahandel med hävstång, till exempel via CFD:er, är mycket riskfyllt. Mellan 74 och 89 procent av privatpersoners CFD-konton går med förlust enligt den europeiska myndigheten ESMA. Det lämpar sig därför inte för nybörjare eller för pengar du inte har råd att förlora.
Hur ofta bör jag följa mitt sparande?
För ett långsiktigt fondsparande räcker det att se över innehav och avgifter någon eller några gånger per år. Att kontrollera värdet dagligen leder lätt till stress och förhastade beslut. En av poängerna med brett, långsiktigt sparande är just att du inte behöver agera på kortsiktiga svängningar.